ServiceNowの日本における導入実績(2026年版) ― AIエージェント時代に入ったユーザー企業の現在
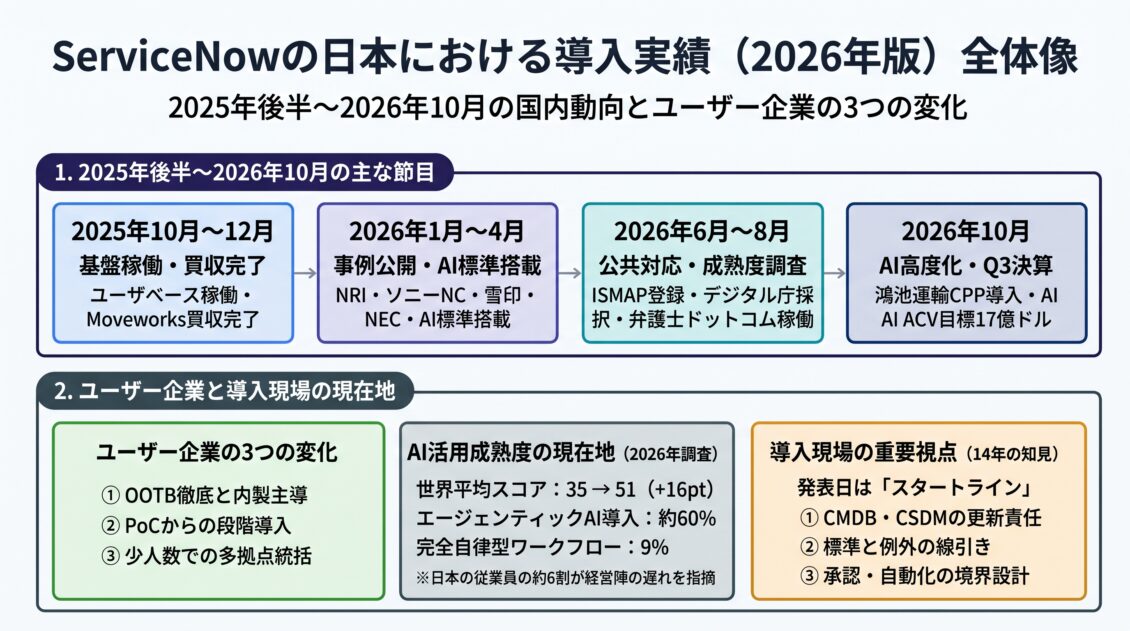
2025年4月に公開した記事(ServiceNowの日本における導入実績(2010年~2025年))では、日本法人設立から2025年前半までの普及の軌跡を整理しました。今回の「2026年版」では、その後となる2025年後半から2026年10月までの日本国内における公式発表・導入事例を中心に振り返ります。
この1年間で最も大きく変わったのは、ServiceNow自身の立ち位置とユーザー企業の使い方の両面です。かつてServiceNowは「IT部門や総務のワークフローを効率化する道具」として語られることが中心でした。しかし2026年に入り、プラットフォーム全体が複数のAIエージェントと業務システムを束ねる「AIコントロールタワー」へと明確に舵を切っています。実際、2026年10月発表の2026年度第3四半期決算でも、CEO自身がプラットフォームの役割を「スーパーインテリジェンス・コントロールタワー」と表現しました。
なお、導入事例やプレスリリースを読み解くうえでは、実務上の誤解を避けるために2つのルールを徹底します。
- 「発表日」と「導入・稼働時期」を分けて書くこと(2026年に発表された事例であっても、実際の構築や本番稼働は2024〜2025年に完了しているケースが少なくありません)
- 「実績値」と「見込み・目標値」を分けて書くこと(すでに測定された削減効果と、今後の達成目標は性質がまったく異なります)
この2点を切り分けたうえで、日本のユーザー企業が今どの段階に入っているのかを見ていきます。
1. 時系列 ― 2026年版の導入・発表マップ
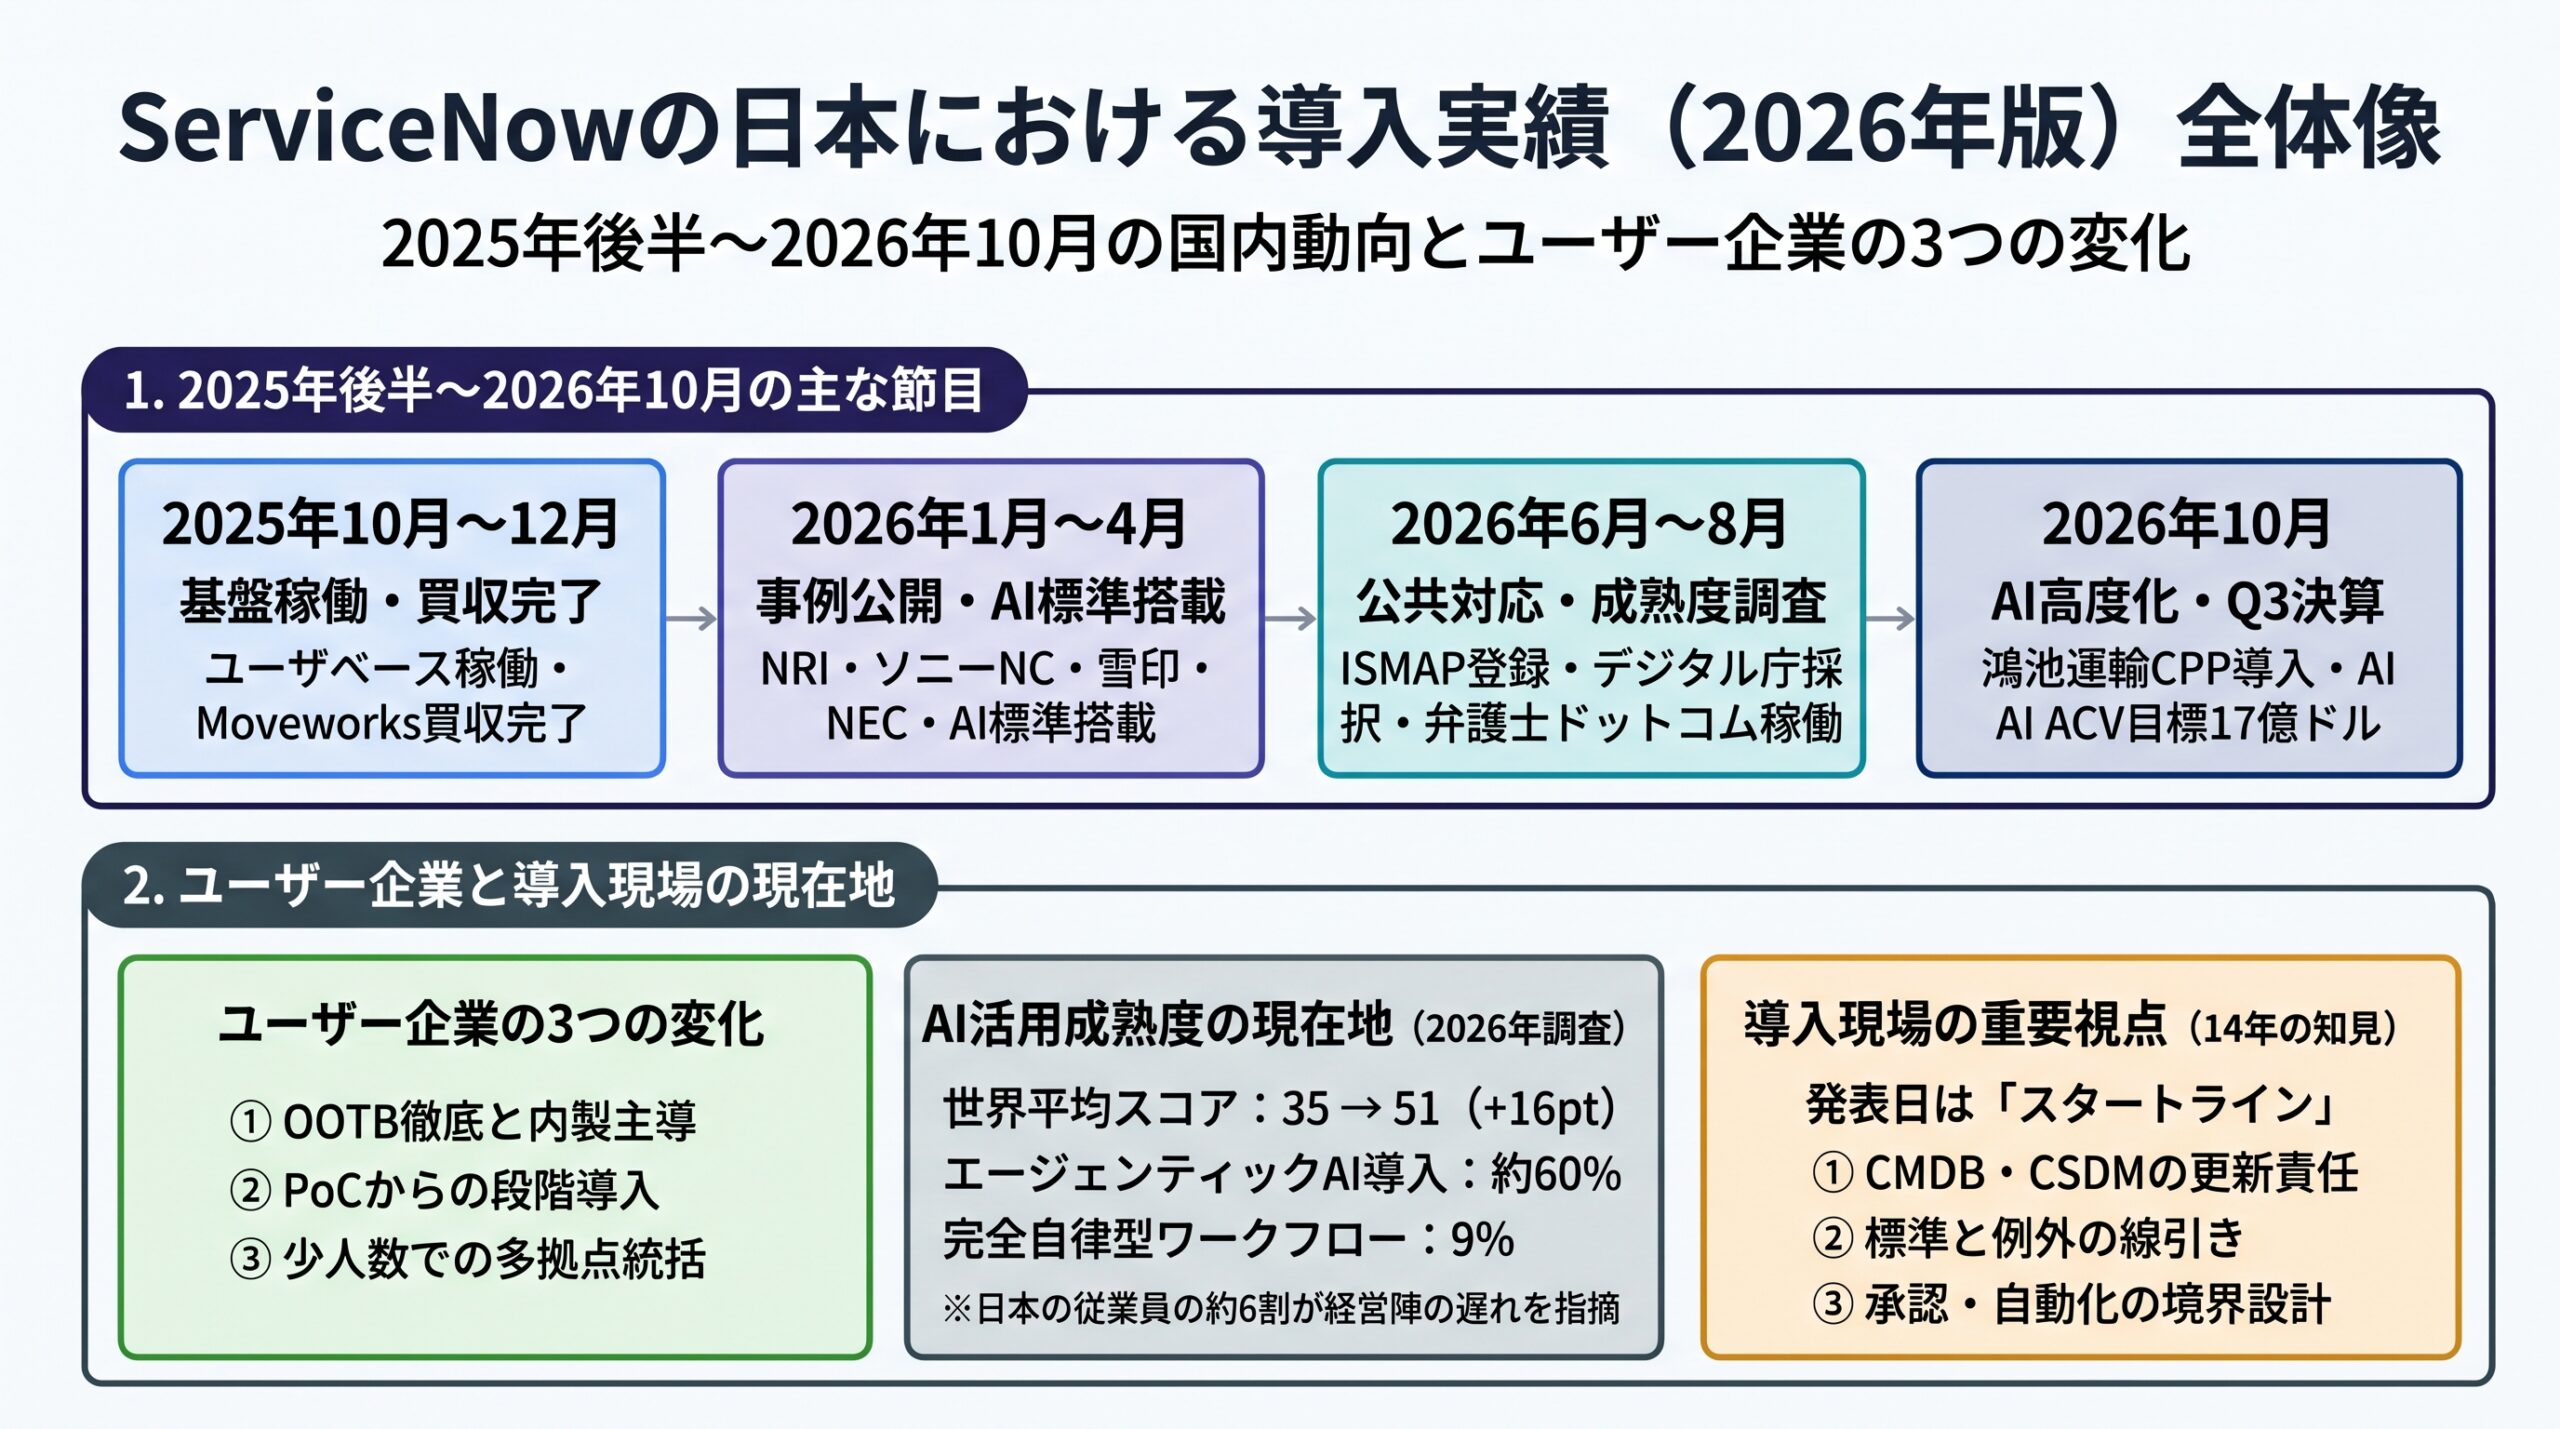
2025年10月から2026年10月までの主な公式発表(ServiceNow Japan公式プレスルーム、PR TIMES、公式導入事例)を時系列に整理します。
| 日付 | 出来事(発表日と稼働・目標時期を分離記載) | 出典種別 |
|---|---|---|
| 2025-10-01 | ユーザベースがITSM/SPMを稼働開始(3フェーズ構想のPhase 1。JSOL「J’s X QuickWin」で支援) | ServiceNow Japan PR |
| 2025-12-15 | 米ServiceNowがMoveworks買収完了(米国時間12月15日完了、日本国内では12月19日に発表) | ServiceNow 公式発表 |
| 2026-01-20 | 野村総合研究所(NRI)が社内問合せ基盤「QUMOA」のCSM事例を発表。問い合わせ対応工数を約30%削減(※導入決定は2023年、一般公開は2024年後半) | ServiceNow 公式発表 |
| 2026-01-27 | ソニーネットワークコミュニケーションズが固定通信サービスの業務自動化基盤としてTSM/TSOM/FSMを採用し、2025年11月に稼働開始したことを発表 | ServiceNow Japan PR |
| 2026-02-27 | Autonomous Workforce/EmployeeWorksを日本発表(EmployeeWorksは即日一般提供開始、L1サービスデスクスペシャリストは2026年Q2一般提供予定) | ServiceNow 公式発表 |
| 2026-03-06 | ServiceNow Partner Awards 2026国内受賞企業を発表(米国2月27日公表)。富士通・日立ソリューションズ・JSOLが各3部門を受賞 | ServiceNow Japan PR |
| 2026-03-26 | 雪印メグミルクがApp Engineを中核にグループ会社含む約4,800名のワークフローを刷新(※2025年中に全面移行完了、キンドリル支援) | ServiceNow 公式事例/PR |
| 2026-04 | NECの公式導入事例「NEC (AI)」公開。全社「AI業務変革プロジェクト」を発展させ、2026年4月に「AIプラットフォーム統括部」を設置 | ServiceNow 公式導入事例 |
| 2026-04-10 | 米ServiceNowが全製品・パッケージへのAI標準搭載の方針を発表 | ServiceNow 公式発表 |
| 2026-06-04 | 生成AI機能「Now Assist」および「AI Agents for ServiceNow」がISMAP(政府情報システムのためのセキュリティ評価制度)に登録 | ServiceNow Japan PR |
| 2026-07-29 | YKKが統合リスク管理(IRM)導入を発表(※導入は2024年11月、展開は2025年6〜7月。設問456→325項目、監査工数約50%削減は「見込み」) | ServiceNow 公式発表 |
| 2026-07-30 | 「2026年度版 企業のAI活用成熟度に関する調査」日本語版を公開。世界平均スコアが35→51へ上昇する一方、自律型ワークフロー構築は9% | ServiceNow Japan PR |
| 2026-08-03 | デジタル庁のガバメントクラウド運用最適化・活用に係る検証事業に、ServiceNow Japanと両備システムズが採択 | ServiceNow Japan PR |
| 2026-08-27 | 弁護士ドットコムが全社統合基盤の本番稼働を発表(※PoC開始は2025年1月、2026年1月に3製品へ拡張、本格稼働は2026年5月) | ServiceNow 公式発表 |
| 2026-10-21 | 鴻池運輸がIT運用統合ポータル拡大と2026年7月からの「Creator Pro Plus(CPP)」導入を発表(※開発作業時間70%削減は2027年3月末までの「目標」) | ServiceNow Japan PR |
| 2026-10-29 | 2026年度Q3決算(日本発表日)。サブスクリプション売上39.88億ドル(前年比+21%)、AI関連の年間契約額(ACV)目標を17億ドルへ上方修正 | ServiceNow Japan PR |
こうして「発表日」と「実際の稼働時期」を並べてみると、2024〜2025年にかけてCMDBや業務プロセスの土台を整えた企業が、2026年に入ってから成果公表や生成AI機能の組み込み(CPPやNow Assist)へと進んでいる構図がはっきり見えます。また、6月のISMAP登録と8月のデジタル庁検証事業採択は、公共・自治体領域での採用環境が一段進んだ節目と言えます。
2. ユーザー企業側で何が変わったか
2026年版の公表事例を横断すると、日本のユーザー企業の導入スタイルそのものが従来の「大規模一括・カスタマイズ中心」から大きく変化しています。特に顕著なのは次の3点です。
① OOTB(標準機能)の徹底と「内製主導」が標準形になった
かつての大型導入では、既存業務に合わせて画面や項目を作り込み、構築も保守もベンダーに依存するケースが目立ちました。これに対し、2026年発表の事例ではOOTB(Out of the Box:標準機能)の徹底とユーザー企業側の内製主導が前提になっています。
たとえば野村総合研究所(NRI)では、OOTB原則を掲げてカスタマイズを最小化し、標準機能へ業務を合わせるアプローチを採りました。また弁護士ドットコムの事例では、2025年1月のPoC段階から自社の情報システム部門(内製チーム)が設計・構築を主導し、パートナー(農中情報システム)はライセンス提供と技術支援による伴走役に徹する役割分担を敷いています。
② 「小さく始めて段階的に広げる」設計が定着した
最初から全社・全業務を一度に載せるのではなく、フェーズを区切って検証しながら広げる設計が定着しています。
ユーザベースは3フェーズ構想を掲げ、まずPhase 1としてITSMとSPMの稼働からスタートしました。弁護士ドットコムも、2025年1月のPoCから始まり、2026年1月に3製品へ拡張し、2026年5月に本格稼働へと段階を踏んでいます。鴻池運輸も2023年6月にITSMを導入して運用基盤を固めたうえで、2026年7月に開発支援AI(Creator Pro Plus)を組み込みました。
③ 少人数チームでグローバル・多拠点を統括する運用
YKKのIRM(統合リスク管理)事例では、少人数の推進チームで約50拠点・456項目に及ぶ監査プロセスをプラットフォーム上で統合しました。拠点ごとにバラバラだったスプレッドシートや確認作業を単一基盤へ集約することで、設問数を325項目へ整理し、監査工数の約50%削減を見込む体制を作っています。
3. 数字で読む現在地
企業の現在地を測る指標として、2026年7月30日にServiceNow Japanが日本語版を公開した「2026年度版 企業のAI活用成熟度に関する調査報告書(Enterprise AI Maturity Index 2026)」の数値が参考になります。
- AI成熟度スコア(グローバル平均):2024年の44から2025年に35へいったん低下したあと、2026年は51へ上昇しました(前年比+16ポイント)。なお、この「35→51」はグローバル全体の平均値であり、日本単体の2026年スコアは同プレスリリースには明記されていません(参考として、2025年版調査では日本スコアは43→33でした)。
- 導入と「自律化」のギャップ:調査対象組織の約60%がエージェンティックAIを導入している一方、完全な自律型ワークフローを構築できている組織はわずか9%にとどまっています。
- 日本固有の課題:同報告書では、日本の従業員の約6割が「自社の経営陣はAI時代の課題に追いついていない」と感じている点も指摘されています。現場のツール導入だけでなく、経営層の意思決定や合意形成のスピードが課題として浮かび上がっています。
また、プラットフォーム全体の規模を示す2026年度Q3決算(サブスクリプション売上39.88億ドル、AI関連ACV目標17億ドル)はいずれもグローバル全体の連結数値です。ServiceNow Japanの単体売上高や日本国内の総導入社数は公式には非公開であるため、国内の広がりは本記事で整理したような個別企業の公表事例から読み取る必要があります。
4. パートナー勢力図
ユーザー企業の内製化が進む一方、構想策定やマルチモジュール統合におけるパートナー企業の役割は依然として重要です。2026年3月6日に国内発表された「ServiceNow Partner Awards 2026」では、国内対象部門において富士通・日立ソリューションズ・JSOLの3社がそれぞれ最多の3部門を受賞しました(富士通:Service Provider/CRM/Risk & Security、日立ソリューションズ:Consulting and Implementation/Reseller/Data & Analytics、JSOL:Transformation/C&I Rising Star/IT)。
また、専門領域の技術力を証明する認定制度「ServiceNow Validated Practice」では、システムサポート(STS)が2026年10月にSAM(ソフトウェア資産管理)分野で国内初の認定を取得し、ITSM・ITOM・HAM・CSM・App Engineと合わせて計6分野(国内最多)となっています。ライセンスコストの最適化やIT資産データの整備をパートナーと進める際の判断材料の一つになります(SAMの実務整理については、ServiceNow ソフトウェア資産管理(SAM)導入成功のための戦略的ブリーフィングも参照してください)。
5. ユーザー企業側の立場から
ここまで公式発表と調査データを整理してきましたが、最後にServiceNowの導入・運用支援に14年間携わり、APAC約400社・約35,000ユーザー規模の展開に関わってきた実務者の立場から、ユーザー企業が見落としやすいポイントを率直に書きます。
導入発表は「ゴール」ではなく「スタートライン」
まず前提として、公式の導入事例やプレスリリースで語られるのは「導入できた」「AIを載せた」という到達点です。しかし、ユーザー企業の現場で本当に苦労するのは、その後の運用定着と継続的なデータ維持です。APAC約400社・約35,000ユーザー規模の展開を通じて一貫しているのは、規模が大きくなるほど「初期構築の出来」よりも「ユーザー企業自身が運用とデータの主導権を握れているか」が数年後の成否を分けるという事実です。
また、2026年2月に発表された「Autonomous Workforce(いわゆるAI社員)」についても、2026年10月時点では国内の一般ユーザー企業名を冠した本番稼働の単独発表はまだ出ていません。プラットフォーム側の機能発表と、現場での本番実装の間には常に時間差があります。
公式事例を読むときに割り引いて見るべき3つのポイント
他社の導入事例を自社の計画に落とし込む際は、次の3点を必ず割り引いて見る必要があります。
- 削減率・工数効果の前提条件:プレスリリースに出る「対応工数〇%削減」「MTTR〇%短縮」といった数値は、対象業務を絞ったパイロットや、もともとデータと業務フローが整っていた領域での成果が多く含まれます。自社の現状にそのまま当てはめると期待値のズレが起きます。
- 「短期間で導入完了」の裏側:「数か月で導入完了」と書かれていても、終わっているのは標準機能の初期構築までで、現場への定着・旧ツールからのデータ移行・運用ルールの浸透にはその後1年以上かかっているケースが大半です。
- AI・自動化の実際の稼働範囲:「全社でAI活用」「自律運用を実現」という表現であっても、実態は一部のFAQ検索やチケット要約にとどまり、変更管理や本番修復まで自律化できている企業はごく一部です。どこまでが本番稼働で、どこからが構想・限定検証かを分けて読む必要があります。
APAC約400社・35,000ユーザー展開で痛感した「自社で握らないと必ず詰む」3つの領域
パートナーの力を借りること自体は有効ですが、次の3つをユーザー企業側が手放すと、後から高い確率で行き詰まります。
- CMDB/CSDMの項目定義とデータ更新のオーナーシップ:導入パートナーにCMDB構築を丸投げすると、画面上はきれいにできても「誰がいつ構成変更を更新するか」が決まっておらず、数か月でデータが陳腐化します。データモデルの粒度と更新責任者は自社側で握らないと維持できません(設計時の落とし穴はServiceNow CSDM導入で陥りがちな4つの誤解、直近のMicrosoft×ServiceNow自律運用連携でも同じ論点をServiceNow×Microsoft Azureの「統制された自律IT運用」を読み解くで取り上げています)。
- 共通標準と拠点・グループ会社別例外の線引き:多拠点・複数社展開では、各現場から「うちの業務に合わせてカスタマイズしてほしい」という要望が必ず噴出します。どこまで標準プロセスで統一し、どこから例外を認めるかの判断基準をユーザー企業側が持っていないと、バージョンアップ不能な環境になります。
- 承認フロー・権限・自動化の境界線:インシデント分類や変更管理の承認ルート、どこまでを自動実行してよいかの責任分界点は、ベンダーには決められない領域です。ここを曖昧にしたまま本番移行すると、現場でワークアラウンド(運用回避)が横行し、結果としてツールが使われなくなります。
2026年版の読者へ:主導権を手放さず、小さく型を作る
ServiceNowは「入れて終わりのパッケージ」ではなく、自社の運用を映す鏡です。構築はパートナーの力を借りても、運用設計とデータ統制のハンドルだけはユーザー企業側が手放さないことが成功の近道になります。
最初から大掛かりな自律運用や全社統合を狙う必要はありません。まずは1つのサービス領域で「CMDB/CSDMのデータが最新に保たれ、基本のITSM運用が回る型」を作ること。その型さえできれば、AIエージェントや他モジュールは後からいくらでも載せられます。
まとめ
2026年の日本におけるServiceNow導入事例を俯瞰すると、プラットフォームが「AIコントロールタワー」へと進化する一方で、成果を出しているユーザー企業ほど「OOTBの徹底」「内製主導」「CMDBや業務プロセスの段階整備」という基本を丁寧に押さえていることが分かります。AIを入れること自体が目的ではなく、土台となる運用データと統制の線引きを整えた組織から順に、AIの恩恵を受けられるフェーズに入っています。
ご相談について
Bellwood Servicesでは、ServiceNowの導入・運用支援において、CMDB/CSDMの設計・棚卸しや、内製化に向けた標準化・ガバナンス設計に関するスポット相談を受け付けています(全国・海外ともフルリモート対応)。「自社環境のどこから手をつけるべきか整理したい」「パートナー提案の妥当性をユーザー企業側の視点で確認したい」といったご相談は、ServiceNow Consulting 紹介ページ および お問い合わせフォーム よりお気軽にご連絡ください。

ジーク先生
創業者:ジーク先生 1964年生まれ、千葉県柏市在住。 外資系総合人材サービス会社にて17年間のグローバルビジネス経験を経て、2010年よりServiceNowの導入・運用に14年間従事。 2025年2月、Bellwood Services創業。 フィリピン人配偶者とともにダバオ市カリナン地区近郊に自己所有の不動産とサマール島にカカオ農業用の土地を持ち、2027年より日本・フィリピンの二拠点生活を開始予定。 AIをフル活用したSingle Person Companyとして、日比二拠点での新しい働き方を自ら実践しています。 【モットー】:"期待+20%のワクワク!を"

You May Also Like
Bellwood Academy ロゴ物語|第2話「本」

働き方改革を通じて自分を再発見する方法と心の旅
